

شفادارو؛ بهای پنهان ۴۰همت
- مجموعه: اخبار پزشکی
- تاریخ انتشار : چهارشنبه, ۲۲ مهر ۱۴۰۵ ۱۲:۳۷
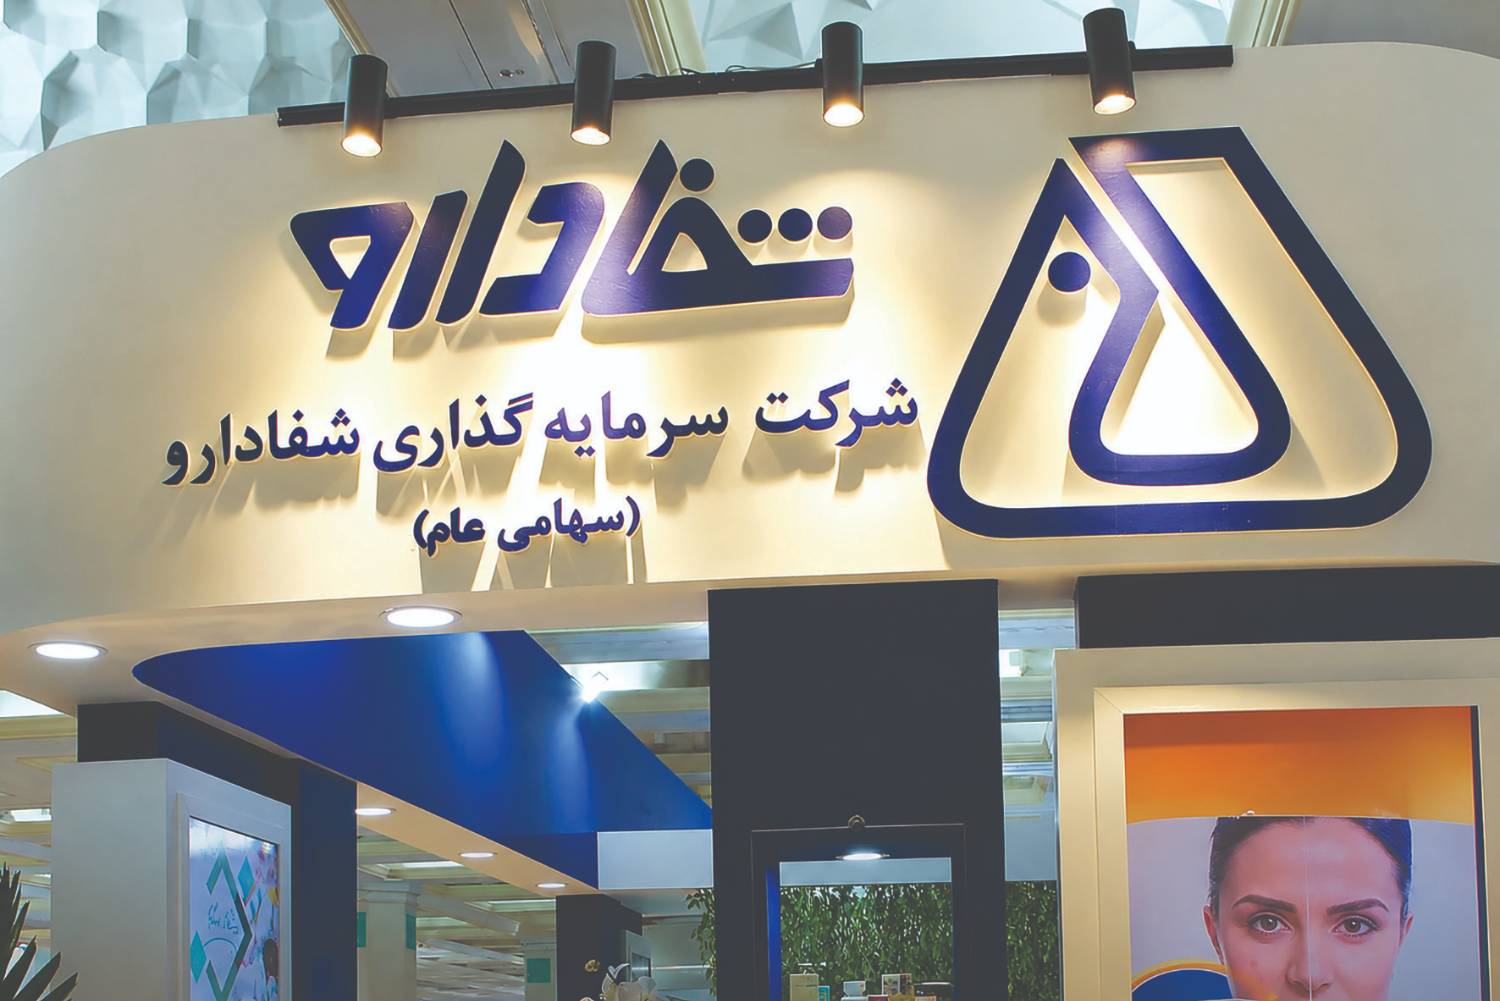
جهان صنعت: اول دیماه۱۴۰۴ رقابت بر سر خرید بلوک مدیریتی شفادارو قیمت آن را از حدود ۱۶همت به بیش از ۳۷همت رساند اما معامله در مرحله پرداخت به بنبست رسید و وجه نقد در مهلت مقرر واریز نشده و واگذاری لغو شد.
حالا شفادارو بار دیگر روی میز فروش قرار گرفته است آنهم با کف ارزش پایهای نزدیک به ۴۰همت. قرار است شنبه ۲۵مهرماه حدود ۵۲۹/90درصد سهام این هلدینگ دارویی ازطریق شرکت مدیریت طرح و توسعه آینده پویا، اصالتا و به وکالت از سرمایهگذاری گروه توسعه ملی در بورس تهران عرضه شود. قیمت پایه هر سهم براساس قیمت پایانی روز معاملاتی پیش از عرضه و با رعایت کف تعیینشده محاسبه خواهد شد.
در روش پرداخت شرایطی خریدار باید ۲۵درصد بهای معامله را نقد بپردازد؛ رقمی که در کف قیمت پایه، نزدیک به ۱۰همت است. باقیمانده نیز مطابق شرایط عرضه تسویه خواهد شد. ورود به رقابت مستلزم تامین وجه یا ضمانتنامه بانکی معادل ۱۰درصد ارزش پایه بلوک است.
اهمیت این واگذاری به رقم معامله محدود نمیشود. با انتقال کنترل شفادارو مدیریت مجموعهای از شرکتهای تولید و توزیع دارو نیز تحت تاثیر قرار میگیرد؛ از دانا و جابر ابنحیان تا اسوه، کیمیدارو و پخش رازی. خریدار باید علاوه بر پرداخت بهای سهام، توان اداره مجموعهای را داشته باشد که تصمیمهای آن بر تولید و توزیع دارو اثر میگذارد.
واگذاری در آزمون اهلیت
بانک ملی اعلام کرده واگذاری شفادارو را در چارچوب مواد۱۶و۱۷ قانون رفع موانع تولید رقابتپذیر و ارتقای نظام مالی کشور دنبال میکند. خروج از بنگاهداری تکلیف قانونی بانک است اما در معاملهای با این ابعاد توان خریدار تا چه اندازه فراتر از پرداخت بهای سهام بررسی میشود؟
مزایده قبلی نشان داد که پیشنهاد قیمت بالا لزوما به انجام معامله منتهی نمیشود. هرچند لغو آن معامله بهتنهایی نشانه نقص در بررسی اهلیت خریدار نیست تجربه پرداختنشدن وجه نقد، اهمیت ضمانتها و توان ایفای تعهدات مالی متقاضیان را برجسته میکند. پرداخت پیشپرداخت نیز تضمینی برای تسویه اقساط بعدی نیست.
منشا منابع خرید، ساختار تامین مالی و توان بازپرداخت تعهدات خریدار از موضوعاتی است که باید روشن شود. در کنار آن این پرسش نیز مطرح است که سابقه اداره بنگاههای تولیدی و برنامه حفظ ظرفیتهای دارویی چه جایگاهی در ارزیابی متقاضیان دارد؟
واگذاری یکجا؛ انتخاب یا الزام؟
بانک ملی برای خروج از مالکیت شفادارو، عرضه یکجای بلوک مدیریتی شرکت مادر را در پیش گرفته است؛ معاملهای که در صورت نهاییشدن، کنترل هلدینگ و بهواسطه آن، نفوذ مدیریتی بر شرکتهای زیرمجموعه را به خریدار منتقل میکند اما آیا فروش یکجای این مجموعه تنها مسیر ممکن برای خروج بانک از بنگاهداری بوده است؟
این شیوه برای سهامدار عمده مزیتی روشن دارد: امکان خروج از سرمایهگذاری در یک معامله. خریدار نیز ساختار هلدینگ و امکان مدیریت هماهنگ شرکتهای تولیدی و شبکه توزیع را حفظ میکند. درمقابل ارزش بالای بلوک میتواند دایره متقاضیان را محدود کند و سرمایهگذارانی را که توان خرید و توسعه یک شرکت دارویی دارند اما منابع لازم برای تملک کل مجموعه را ندارند از رقابت کنار بگذارد.
فروش مرحلهای سهام شرکت مادر یا بررسی واگذاری برخی سرمایهگذاریهای زیرمجموعه نیز میتوانست مطرح باشد. چنین گزینههایی ممکن است امکان حضور سرمایهگذاران بیشتری را فراهم کنند اما میتوانند خروج بانک از بنگاهداری را طولانیتر، انتقال کنترل مدیریتی را پیچیدهتر و ارزش نهایی واگذاری را متاثر کنند.
البته اجرای این روشها به ساختار مالکیت، تصمیمات شرکتی و الزامات قانونی وابسته است. پرسش این است که آیا پیش از انتخاب روش فعلی آثار گزینههای مختلف بر ارزش فروش، دامنه مشارکت خریداران، رقابت در بازار دارو و آینده سرمایهگذاری شرکتهای گروه بررسی شده است؟
خریداران احتمالی زیر ذرهبین
درمیان نامهای مطرحشده پیرامون واگذاری شفادارو، زاگرس دارو پارسیان و گروه گلرنگ مورد توجه قرار گرفتند. زاگرس دارو پس از توقف نماد به دلیل نوسان قیمت و برگزاری کنفرانس اطلاعرسانی درباره برنامه خرید شفادارو توضیح داده است. شرکت در پاسخ به پرسشهای کنفرانس اعلام کرد اسناد مزایده را برای بررسی فرصت سرمایهگذاری دریافت کرده و حضور در خرید درصورت قطعیت بهصورت کنسرسیومی خواهد بود. با این حال مشارکت نهایی و ترکیب کنسرسیوم در این پاسخ مشخص نشده است.
فروش ششماهه زاگرس دارو به حدود ۱/7همت رسیده اما فروش ثبتشده را نمیتوان معادل منابع نقدی قابل استفاده برای خرید دانست. دادههای بازنشرشده از ترازنامه شرکت موجودی نقد پایان خرداد۱۴۰۵ را حدود ۲۶۳میلیاردتومان نشان میدهد. این رقم موجودی نقد روز مزایده نیست و با توجه به برنامه خرید کنسرسیومی، مقایسه مستقیم آن با کل پیشپرداخت نزدیک به ۱۰همتی نیز برای قضاوت درباره توان خرید کافی نخواهد بود. پرسش اصلی سهم مشارکت زاگرس دارو و منابع تامین تعهدات هر یک از اعضای کنسرسیوم است؛ جزئیاتی که در پاسخ شرکت اعلام نشدند.
تغییرات سهامداری زاگرس دارو نیز در این بررسی اهمیت دارد. طبق اطلاعات اعلامشده معامله بلوک ۴۰درصدی شرکت با ارزشی نزدیک به ۸/7همت به نام سرمایهگذاری آتیه سپهر سنا گزارش شده است. ارزش این معامله بهخودیخود نشانه ورود همین میزان نقدینگی به زاگرس دارو نیست زیرا معامله سهام میان سهامداران با تامین منابع برای شرکت تفاوت دارد. روشنشدن نحوه تسویه معامله و ساختار کنترل نهایی درکنار ترکیب و تعهدات کنسرسیوم احتمالی برای ارزیابی پشتوانه مالی خرید اهمیت خواهد داشت.
نام گلرنگ نیز در گمانهزنیها مطرح شده است. این گروه برخلاف یک سرمایهگذار تازهوارد، پیشتر ازطریق مجموعههایی مانند فارانشیمی، واریانفارمد و ابیان دارو در صنعت دارو حضور داشته است. اگر چنین مجموعهای وارد رقابت شود بررسی معامله علاوه بر توان مالی به ساختار مالکیت و فعالیتهای دارویی خریدار نیز وابسته خواهد بود.
تا زمانی که متقاضیان رسمی مشخص نشدند نمیتوان درباره توان خرید هیچیک از این نامها نتیجه قطعی گرفت. ترکیب نهایی خریداران و سهم هر یک در تامین مالی معامله مبنای دقیقتری برای چنین ارزیابیای خواهد بود.
شفادارو؛ رقابت یا تمرکز؟
با فروش شفادارو کنترل مجموعهای از شرکتهای تولید دارو و پخش رازی به خریدار منتقل میشود. زاگرس دارو و گروه گلرنگ، دونام مطرحشده پیرامون این واگذاری هردو در صنعت دارو فعالاند. درصورت خرید توسط هریک همپوشانی فعالیتهای خریدار با شرکتهای شفادارو و انتقال کنترل پخش رازی میتواند بر شرایط رقابت اثر بگذارد. احراز توان پرداخت بهای سهام، پاسخگوی این وجه از واگذاری نیست بلکه پیامدهای معامله در بازارهای مرتبط نیز باید بررسی شود.
در بخش تولید پرسش اصلی این است که شرکتهای خریدار و زیرمجموعههای شفادارو در کدام داروها رقیبند و پس از معامله چه سهمی از بازار همان محصولات زیر کنترل مشترک قرار میگیرد. تعداد کارخانهها یا مجموع فروش گروه معیار کافی برای این ارزیابی نیست. ممکن است همپوشانی در یک گروه دارویی ناچیز و در گروهی دیگر تعیینکننده باشد.
پخش رازی نیز باید در این ارزیابی دیده شود. مالکیت همزمان تولید و توزیع میتواند تامین و عرضه دارو را هماهنگتر کند اما پرسش درباره شرایط همکاری با تولیدکنندگان مستقل باقی میماند. اولویت توزیع، مهلت تسویه و شرایط قرارداد همگی بر توان رقابت این شرکتها اثر دارند. چه سازوکاری برای جلوگیری از رفتار تبعیضآمیز احتمالی به نفع محصولات شرکتهای همگروه پیشبینی شده و تولیدکنندگان مستقل در صورت اعتراض از چه مسیری میتوانند موضوع را پیگیری کنند؟
مبنای حقوقی این بررسی روشن است. ماده۴۷ قانون اجرای سیاستهای کلی اصل۴۴ تملکی را که موجب اخلال در رقابت شود ممنوع کرده و ماده۴۹ امکان کسب تکلیف از شورای رقابت درباره شمول مقررات تملک و ادغام را پیشبینی میکند. این مقررات به معنای ضدرقابتیبودن هر خرید نیست بلکه ملاک اثر معامله در بازارهای مشخص است.
با روشنشدن خریدار نهایی و ترکیب کنسرسیوم احتمالی باید مشخص شود آیا پیامدهای رقابتی این واگذاری بررسی شده و نتیجه آن چیست. در خرید کنسرسیومی علاوه بر نام اعضا، سهم مالکیت و اختیار تصمیمگیری آنها نیز اهمیت دارد. بدون این اطلاعات نمیتوان حکم به ایجاد انحصار داد همانطورکه احراز توان مالی خریدار نیز جای بررسی آثار رقابتی معامله را نمیگیرد.
پول خرید سرمایه تولید نیست
وجه حاصل از فروش بلوک شفادارو به سهامداران فروشنده میرسد. این معامله بهخودیخود منابعی برای نوسازی خطوط تولید یا اجرای طرحهای توسعه شرکتهای زیرمجموعه فراهم نمیکند. در کنار توان خریدار برای پرداخت بهای سهام برنامه او برای تامین سرمایهگذاریهای پس از خرید نیز اهمیت دارد.
آیا در اسناد واگذاری، تعهد مشخص و قابل سنجشی برای حفظ ظرفیت تولید و سرمایهگذاری پیشبینی شده است؟ اگر چنین تعهداتی وجود دارد اجرای آنها چگونه تضمین و از سوی چه مرجعی نظارت میشود؟ فروش بلوک با ارزش پایه نزدیک به ۴۰همت برای سهامداران فروشنده عایدی دارد اما منابع موردنیاز کارخانهها با وصول بهای سهام تامین نمیشود.
اقساط خرید؛ از جیب هلدینگ؟
در خرید شرایطی بلوک شفادارو ۲۵درصد بهای معامله نقد پرداخت میشود؛ رقمی نزدیک به ۱۰همت در قیمت پایه اما تامین پیشپرداخت بهتنهایی توان تسویه باقی معامله را نشان نمیدهد. در کنار شرایط پرداخت تعیینشده از سوی فروشنده باید برنامه تامین منابع خریدار نیز روشن باشد؛ اقساط از منابع مستقل او پرداخت خواهد شد یا سود نقدی شفادارو بخشی از پشتوانه تسویه است؟
اگر خریدار روی سود هلدینگ حساب کند وضعیت نقدینگی شرکتهایی چون دانا، جابر ابنحیان، اسوه، کیمیدارو و پخش رازی اهمیت پیدا میکند. سود تقسیمی این شرکتها به نسبت سهامداری به شفادارو تعلق میگیرد اما شناسایی درآمد سود سهام با وصول وجه آن یکسان نیست. تقسیم سود در شرکت مادر نیز به وجود سود قابل تقسیم و مصوبه مجمع وابسته است بنابراین مبلغ و زمان دریافت سود نقدی باید با سررسید اقساط سنجیده شود.
اتکا به سود نقدی برای پرداخت بهای خرید، بهخودیخود محل ایراد نیست و تعهدات خریدار نیز خودبهخود به شرکتهای گروه منتقل نمیشود. مساله میزان تقسیم سود و منابع باقیمانده برای مواد اولیه، تسویه بدهیها و سرمایهگذاری است. تا زمانی که برنامه تامین مالی خریدار مشخص نشده نمیتوان پرداخت اقساط از منابع هلدینگ را قطعی دانست اما اگر سود شفادارو پشتوانه این پرداختها باشد، پرسش این است که پس از تقسیم سود، چه میزان نقدینگی برای تامین نیازهای تولید و سرمایهگذاری در شرکتهای زیرمجموعه باقی میماند؟
پخش رازی؛ ۸/6همت فروش و بازهم زیان
پخش رازی در ششماهه منتهی به ۳۱خرداد۱۴۰۵ با رشد ۱۵درصدی حدود ۸/6همت درآمد عملیاتی ثبت کرده است. سود عملیاتی شرکت نیز با رشد ۷۰درصدی به ۱۴۵میلیارد تومان رسید اما هزینه مالی ۱۷۰میلیارد تومانی از این سود فراتر رفت و شرکت درنهایت ۲۱میلیارد تومان زیان خالص ثبت کرد؛ زیانی که البته نسبت به ۶۹میلیارد تومان دوره مشابه کاهش یافته است.
جریان نقد عملیاتی از منفی ۱۳۳ به مثبت ۶۵میلیارد تومان تغییر کرده اما موجودی نقد از ۱۰۴۰ به ۵۷۱میلیارد تومان کاهش یافته است. همزمان خالص خروج وجه نقد از فعالیتهای تامین مالی به ۵۲۴میلیارد تومان رسیده است.
ابهام دیگر اختلافات مالیاتی است. حسابرس به حدود ۴/۲۶۰میلیارد تومان مطالبه مالیات بر ارزشافزوده و جرایم مربوط و ۳/۲۳میلیارد تومان اختلاف مالیات عملکرد اشاره کرده که ذخیرهای بابت آنها منظور نشده است. حسابرس تعدیل بدهی مالیاتی را ضروری دانسته اما مبلغ نهایی به نتیجه رسیدگیها بستگی دارد. همین موضوع مبنای نتیجهگیری مشروط در گزارش بررسی اجمالی بوده است.
پخش رازی با وجود رشد فروش و بهبود جریان نقد عملیاتی همچنان با هزینه تامین مالی و ابهام درباره تعهدات مالیاتی روبهرو است؛ مسائلی که در ارزیابی وضعیت مالی این شرکت نمیتوان نادیده گرفت.
جابر ابنحیان؛ ۸۸۴میلیارد سود، ۲/3همت دریافتنی
داروسازی جابرابنحیان در ششماهه منتهی به ۳۱خرداد۱۴۰۵ حدود ۲۵/2همت درآمد عملیاتی و ۸۸۴میلیارد تومان سود خالص تلفیقی ثبت کرده است؛ بهترتیب با رشد ۲۳۵ و ۴۷۰درصدی نسبت به دوره مشابه سال قبل. سود خالص شرکت اصلی نیز به ۸۲۶میلیارد تومان رسیده است. البته حدود ۲۶۲میلیارد تومان از سود تلفیقی به سهم گروه از سود شرکتهای وابسته مربوط میشود.
در پایان خرداد دریافتنیهای تجاری و سایر دریافتنیهای تلفیقی جابر حدود ۲/3همت و موجودی نقد آن تنها ۸۶میلیارد تومان بوده است. سازمان حسابرسی تاخیر در وصول مطالبات، عمدتا از پخش رازی، را از عوامل فشار بر نقدینگی دانسته است. شرکت برای تامین سرمایه در گردش ۱۸۴میلیارد تومان تسهیلات بانکی دریافت کرده و ۳۴میلیارد تومان هزینه مالی و جرایم دیرکرد داشته است؛ هرچند جریان نقد عملیاتی شرکت اصلی به حدود ۵۹میلیارد تومان مثبت رسیده است.
گزارش بررسی اجمالی سازمان حسابرسی با نتیجهگیری مشروط منتشر شده است. دو سفارش ارزی خرید سفازولین در سالهای گذشته، بدون دریافت کالا یا بازگشت ارز باقی مانده و جابر بابت آنها و رفع تعهدات ارزی حدود ۱۸۸میلیارد تومان بدهی شناسایی کرده است. مغایرت ۸/۲۵میلیارد تومانی حساب با پخش رازی و نبود شواهد کافی درباره سرمایهگذاری در شرکتهای وابسته نیز از مبانی نتیجهگیری مشروط بودهاند.
جابر همزمان سه طرح توسعهای با برآورد مجموع ۳۱۱میلیارد تومان در دست اجرا دارد که پیشرفت آنها در پایان خرداد بین ۵ تا ۱۵درصد بوده است. رشد سودآوری این شرکت قابلتوجه است، اما وصول مطالبات، تعیین تکلیف تعهدات ارزی و تامین منابع تکمیل طرحها، بخش دیگری از وضعیت مالی و عملیاتی آن را نشان میدهد.
اسوه؛ ۵۷۷میلیاردتومان طلب از پخش رازی
داروسازی اسوه در ششماهه منتهی به ۳۱خرداد۱۴۰۵ حدود ۰۲/1همت درآمد عملیاتی تلفیقی و ۲۹۴میلیارد تومان سود خالص تلفیقی ثبت کرده است. سود عملیاتی تلفیقی نیز به حدود ۴۴۳میلیارد تومان رسیده و حاشیه سود ناخالص نزدیک به ۵۰درصد بوده است. این ارقام از عملکرد سودآور اسوه حکایت دارند هرچند بخشی از سود خالص تلفیقی از محل سرمایهگذاری در شرکتهای وابسته شناسایی شده است.
جریان نقد عملیاتی شرکت اصلی در این دوره حدود ۱۶۷میلیارد تومان مثبت بوده اما دریافتنیهای تجاری و سایر دریافتنیهای تلفیقی به حدود ۴۷/1همت رسیده است. براساس اطلاعات گزارششده اسوه حدود ۵۷۷میلیارد تومان از پخش رازی طلبکار و نزدیک به ۳۸۶میلیارد تومان به سرمایهگذاری شفادارو بدهکار است. این مطالبات و بدهیها لزوما معوق نیستند اما زمان تسویه آنها بر منابع مالی در دسترس اسوه اثر میگذارد.
گزارش بررسی اجمالی حسابرس اسوه با نتیجهگیری مشروط منتشر شده است. ارزش سرمایهگذاری در پخش رازی حدود ۸/۸۴میلیارد تومان، و سهم شناساییشده از سود این شرکت حدود ۸/۱۴میلیارد تومان بر پایه صورتهای مالی حسابرسینشده پخش رازی محاسبه شدند. حسابرس به دلیل دسترسینداشتن به صورتهای مالی حسابرسیشده شرکت وابسته نتوانسته تعدیلات احتمالی این ارقام را مشخص کند. این محدودیت به معنای احراز نادرستی ارقام یا ضرورت تعدیل تمام مبالغ یادشده نیست.
نوسازی تجهیزات و خطوط تولید نیز در برنامه اسوه قرار دارد. بازسازی خط آمپولسازی به بهرهبرداری رسیده اما ادامه طرحهای توسعه به منابع مالی بیشتری نیاز دارد. در چنین شرایطی زمان وصول مطالبات درونگروهی و منابع باقیمانده برای سرمایه در گردش بهاندازه ارقام سودآوری در ارزیابی آینده شرکت اهمیت دارند.
کیمیدارو؛ اختلاف مالیاتی ۱۷۸میلیاردتومانی
شرکت صنعتی کیمیدارو در ششماهه منتهی به ۳۱خرداد۱۴۰۵ حدود ۷۸۷میلیارد تومان درآمد عملیاتی تلفیقی، ۲۸۵میلیارد تومان سود عملیاتی و ۱۷۹میلیارد تومان سود خالص ثبت کرده است. باوجود این سودآوری دریافتنیهای تجاری و سایر دریافتنیهای شرکت به حدود ۰۱/1همت و بدهیهای جاری به ۱۲/1همت رسیده در حالی که موجودی نقد نزدیک به ۵۵میلیارد تومان بوده است.
مهمترین ابهام در گزارش حسابرس مطالبات مالیاتی مربوط به سالهای ۱۴۰۰ تا ۱۴۰۳ است یعنی حدود ۱۳۵میلیارد تومان بابت مالیات عملکرد و ارزشافزوده و ۴۳میلیارد تومان جرایم مالیاتی. شرکت به این مطالبات اعتراض کرده و حسابرس شناسایی ذخیره اضافی را ضروری دانسته اما مبلغ دقیق آن هنوز مشخص نیست. همین موضوع مبنای نتیجهگیری مشروط در گزارش بررسی اجمالی بوده است.
پرونده دیگری درباره رفع تعهدات ارزی به مبلغ ۴۸۱هزار و ۵۹۵ یورو در مراجع قضایی جریان دارد که حسابرس آن را جدا از مبنای نتیجهگیری مشروط مطرح کرده است. کیمیدارو با وجود سودآوری با دریافتنیهای قابلتوجه و پروندههایی مواجه است که نتیجه آنها میتواند بر وضعیت مالی شرکت اثر بگذارد؛ موضوعاتی که در ارزیابی ارزش این شرکت باید لحاظ شوند.
دانا؛ ۶/2همت سود، ۶/1همت تسهیلات معوق
داروسازی دانا در ششماهه منتهی به ۳۱خرداد۱۴۰۵ حدود ۶۳/2همت سود خالص ثبت کرده اما این سودآوری با فشار نقدینگی و تسهیلات بانکی سررسید گذشته همراه بوده است.
براساس گزارش حسابرس فروش اعتباری و تاخیر در وصول مطالبات، عمدتا از اشخاص وابسته شرکت را به دریافت تسهیلات بانکی سوق داده است. در پایان دوره، حدود ۶۲/1همت از این تسهیلات سررسیدگذشته بوده و هزینههای مالی شرکت نیز افزایش یافته است.
تغییر نرخ ارز تامین مواد اولیه وارداتی حدود ۹۷۷میلیارد تومان به بهای تمامشده محصولات افزوده که درمقابل پرداختنیهای تجاری شناسایی شده است. حسابرس این موارد را در بخش «تاکید بر مطالب خاص» مطرح کرده و نتیجهگیری خود را مشروط نکرده است.
دانا با وجود سودآوری قابلتوجه برای تامین نقدینگی به تسهیلات بانکی متکی بوده است. در ارزیابی وضعیت مالی شرکت علاوه بر سود ثبتشده، وصول مطالبات و تعیین تکلیف تسهیلات سررسیدگذشته نیز اهمیت دارد.
شفادارو؛ سود شرکتهای تابعه، زیان شرکت مادر
براساس صورتهای مالی حسابرسینشده شرکت اصلی سرمایهگذاری شفادارو در ششماهه منتهی به ۳۱خرداد۱۴۰۵ حدود ۷/۲۱میلیارد تومان زیان خالص ثبت کرده درحالیکه برخی شرکتهای زیرمجموعه آن سودهای قابلتوجهی داشتند. این تفاوت با توجه به ماهیت فعالیت هلدینگ لزوما به معنای زیاندهی کل گروه نیست.
در پایان دوره شفادارو حدود ۷/1همت دریافتنیهای تجاری و سایر دریافتنیها و ۳۷/1همت سود سهام پرداختنی داشته است. مجموع بدهیها به ۶۷/1همت رسیده و جریان نقد عملیاتی نیز حدود ۱۲۰میلیارد تومان مثبت بوده است. در همین دوره ۴۶۱میلیارد تومان سود سهام به تصویب رسیده؛ رقمی که نباید با سود دوره یا وجه نقد پرداختشده یکسان دانست.
خریدار بلوک مدیریتی شفادارو علاوه بر سهام شرکتهای دارویی، کنترل هلدینگی با مطالبات و تعهدات مالی مستقل را به دست میآورد. ارزشگذاری این بلوک را نمیتوان صرفا بر جمع سود شرکتهای زیرمجموعه استوار کرد. کیفیت مطالبات، تعهدات تقسیم سود و ارزش روز سرمایهگذاریهای هلدینگ نیز باید در محاسبات لحاظ شود.
عیار واگذاری، پس از معامله
بانک ملی با فروش بلوک مدیریتی شفادارو بخشی از مسیر خروج از بنگاهداری را طی میکند اما موفقیت این واگذاری را نمیتوان تنها با برگزاری مزایده و وصول بهای سهام سنجید. پرسش اساسی این است که مالک جدید، شرکتها را با چه برنامهای اداره خواهد کرد و منابع اجرای آن برنامه از کجا تامین میشود.
صورتهای مالی زیرمجموعههای شفادارو نشان میدهد خریدار با مجموعهای یکدست روبهرو نیست. درکنار شرکتهایی با سودآوری قابلتوجه، هزینههای مالی، مطالبات سنگین، تسهیلات سررسیدگذشته و اختلافات مالیاتی نیز وجود دارد. نیاز به نوسازی و سرمایهگذاری هم در تمام شرکتها یکسان نیست. اداره چنین مجموعهای علاوه بر توان خرید، به منابع مالی و برنامه مدیریتی متناسب با وضعیت هر شرکت نیاز دارد.
از این رو ساختار تامین مالی معامله، ضمانتهای ارائهشده و برنامه سرمایهگذاری پس از خرید اهمیت دارند. بهویژه باید روشن شود که تامین مالی خرید چه اثری بر منابع موردنیاز تولید و سرمایه در گردش شرکتها خواهد گذاشت. حدود تعهدات الزامآور خریدار نیز باید براساس اسناد مزایده و قرارداد واگذاری ارزیابی شود. خروج بانک از بنگاهداری زمانی میتواند برای صنعت دارو نیز دستاورد داشته باشد که تغییر مالکیت، زمینه سرمایهگذاری و توسعه شرکتها را فراهم کند و نه اینکه فشار مالی تازهای بر فعالیت آنها تحمیل شود.
قیمت شفادارو در تالار بورس مشخص میشود و عیار واگذاری را آنچه پس از معامله بر سر شرکتهایش میآید تعیین خواهد کرد.