
رتبه اعتباری بانکی a و b و c چیست؟ موارد تأثیر گذار بر رتبه اعتباری بانکی
- مجموعه: اخبار اقتصادی و بازرگانی
- تاریخ انتشار : سه شنبه, ۱۲ آبان ۱۴۰۵ ۱۲:۲۶
اگر برای دریافت وام اقدام کرده باشید، احتمالاً با اصطلاحاتی مثل رتبه اعتباری بانکی یا رتبه اعتباری a و b و c روبهرو شدهاید. این رتبهها معیارهایی هستند که بانکها برای ارزیابی وضعیت اعتباری و میزان خوشحسابی متقاضیان در نظر میگیرند. اما سؤال اینجاست که هر کدام از این نمادها چه تأثیری را روی دریافت وام میگذارند؟ و آیا میتوانیم رتبه اعتباری را تغییر دهیم؟ در این مطلب به این پرسشها پاسخ میدهیم.
رتبه اعتباری چیست؟ و به چه دردی میخورد؟
قبل از آشنایی با این نمادها، بهتر است ببینیم رتبه اعتباری بانک چیست و چه کاربردی دارد. فرض کنید به دلیل پایینتر بودن قیمت اجناس در جمعه سیاه میخواهید برای خرید کالاهای مورد نیازتان، مبلغ قابل توجهی وام یا اعتبار دریافت کنید. برای این کار باید درخواست خود را در یک شرکت یا مؤسسه مالی ثبت کنید. در فرایند ثبت درخواست، با مرحلهای به نام استعلام رتبه اعتباری بانکی روبهرو میشوید که نقش مهمی در بررسی شرایط شما دارد.
در این مرحله، سوابق مالی، میزان بدهیها، نحوه بازپرداخت اقساط وامهای قبلی و تعهدات مالی شما بررسی میشود. سپس بر اساس نتایج این ارزیابی، رتبه اعتباری a و b و c برایتان در نظر گرفته میشود. مؤسسه مالی نیز با توجه به این رتبه و سایر شرایط، درباره میزان اعتبار قابل پرداخت و شرایط ارائه آن تصمیم میگیرد. در راهنمای خرید اقساطی تکنوپی، مرحله اعتبار سنجی بلافاصله پس از ثبت درخواست اعتبار انجام میشود و تمام مراحل آن به صورت آنلاین است.
تفاوت رتبه اعتباری abc چیست؟
این رتبهها از نظر میزان اعتبار و شرایط احتمالی دریافت وام با یکدیگر تفاوت دارند. مثلاً فردی با رتبه اعتباری a معمولاً در مقایسه با دارندگان رتبه B یا C شانس بیشتری برای دریافت اعتبار با سقف بالاتر دارد. در ادامه بیشتر با انواع رتبه های اعتباری بانکی آشنا خواهیم شد:
رتبه اعتباری A
در تعیین رتبه اعتباری بانکی، a بالاترین رتبه محسوب میشود و به افرادی تعلق میگیرد که اقساط و تعهدات مالی خود را به موقع پرداخت کردهاند و سابقه خوبی در بازپرداخت بدهیها دارند. به همین دلیل، هنگام درخواست وام یا اعتبار، از نظر ارزیابی اعتباری در موقعیت بهتری قرار میگیرند. البته داشتن رتبه A به معنای دریافت قطعی وام بدون ضامن نیست و درآمد و توان بازپرداخت متقاضی هم بررسی میشود.
رتبه اعتباری B
در بسیاری از مؤسسات رتبه اعتباری a و b تفاوت چندانی با یکدیگر ندارند و به هر دو خدمات تقریباً مشابهی داده میشود. اما در تعریف افراد با این نماد اعتباری میتوانیم کسانی را جای دهیم که در بازپرداخت تعهدات مالی خود تأخیرهای کوتاه مدت یا بدهیهایی را داشتهاند که پس از مدت کوتاهی آنها را تسویه کردهاند.
رتبه اعتبار C
رتبه C در مقایسه با انواع رتبه اعتباری بانکی A و B، سطح اعتباری پایینتری دارد. این نماد نشان دهنده وضعیت اعتباری متوسط و مشکل در بازپرداخت تعهدات مالی است. مثلاً تأخیر در پرداخت اقساط، بدهیهای بیشتر نسبت به دو گروه قبلی یا برخی مشکلات در سوابق بانکی، فرد را در این دسته قرار میدهد. مؤسسات در برخورد با این افراد سختگیری بیشتری دارند و معمولاً وثیقه یا ضامن معتبر درخواست میکنند. همچنین به این افراد معمولاً اعتبار کمتری تعلق میگیرد.
جدول مقایسه رتبههای اعتباری a، b و c
در جدول زیر میتوانید تفاوت این سه رتبه را از نظر وضعیت اعتباری، میزان ریسک و شرایط احتمالی دریافت تسهیلات مشاهده کنید:
رتبه C | رتبه B | رتبه A | معیار مقایسه |
متوسط | خوب | عالی | وضعیت اعتباری |
متوسط | کم | بسیار کم | میزان ریسک |
متوسط | بالا | بسیار بالا | شانس دریافت وام |
احتمال بیشتر | وابسته به نوع تسهیلات | وابسته به نوع تسهیلات | احتمال نیاز به ضامن |
همراه با محدودیت بیشتر | نسبتاً آسان | معمولاً آسانتر | شرایط دریافت اعتبار |
ممکن است محدودتر باشد | وابسته به ضوابط بانک | وابسته به ضوابط بانک | سقف اعتبار |
چطور قبل از درخواست وام اعتبار خود را بسنجیم؟
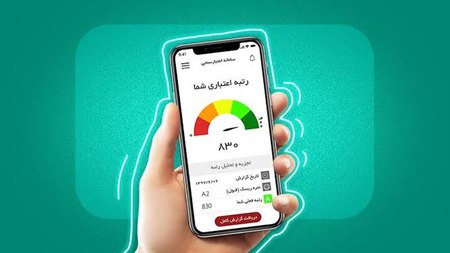
برای مشاهدۀ رتبه اعتباری بانکی، باید به سامانههای معتبر اعتبارسنجی مراجعه کنید. سپس در بخشهایی که مربوط به این فرایند است، کد ملی و شماره موبایل به نام خودتان را وارد کرده و درخواست خود را ثبت کنید.
با این کار یک کد پیامکی برایتان ارسال میشود که باید در سایت وارد کنید تا گزارش اعتباری مربوط به امتیاز، سوابق مالی و وضعیت بدهیهایتان نمایش داده شود. با مشاهده گزارش مربوطه، میتوانید قبل از درخواست اعتبار فرایندهای لازم برای بالا بردن رتبه اعتباری بانکی را انجام دهید.
چطور اعتبار بانکی را بالاتر ببریم؟
اگر پس از بررسی رتبه اعتباری بانکی متوجه شدید که امتیاز بالایی ندارید و ممکن است برای دریافت اعتبار یا خرید از فروشگاههایی که به عنوان بهترین فروشگاه اینترنتی از نظر کاربران شناخته میشوند با محدودیت روبهرو شوید، جای نگرانی نیست. با رعایت چند نکته و درست کردن رفتارهای مالی میتوانید به مرور وضعیت اعتباری خود را بهبود دهید. در ادامه، چند راهکار مؤثر را معرفی میکنیم.
- اقساط وامها و تسهیلاتی که دارید را در موعد مقرر پرداخت کنید.
- بدهیهای قبلی خود را تسویه کنید.
- از آن دسته از تعهدات مالی استفاده کنید که با توان بازپرداخت شما متناسب باشد.
- درخواست دریافت وام از بانکها را در بازههای زمانی کوتاه کمتر کنید.
- در بهبود رتبه عجله نکنید، چرا که این فرایند به رفتار مالی شما در طول زمان بستگی دارد.
- اگر بدهی مالیاتی دارید آن را سریعاً پرداخت کنید.
- در صورتی که چک برگشتی دارید آنها را تسویه و مراحل قانونی را طی کنید تا اثر منفی آن از حساب شما برداشته شود.
- رفتار مالی خود را در طول زمان ثابت نگه دارید.
- اگر قصد دارید، ضامن شوید این افراد باید مورد اطمینان باشند و حتماً از آنها بخواهید که اقساط خود را به موقع پرداخت کنند.