طلا زیر ۴۰۰۰ دلار بسته شد؛ بازگشت نفت به کانال ۹۰ دلار و چشمانداز نرخ بهره
- مجموعه: اخبار اقتصادی و بازرگانی
- تاریخ انتشار : یکشنبه, ۲۴ آبان ۱۴۰۵ ۱۷:۱۳
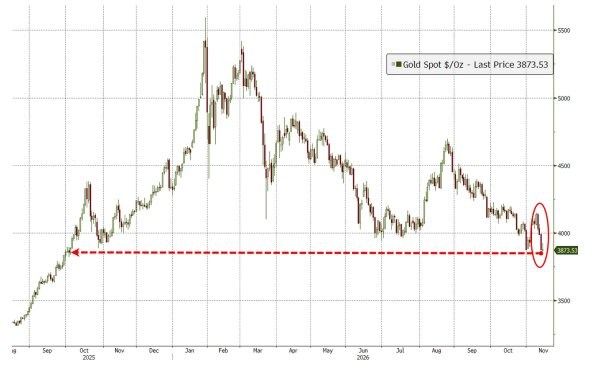
به گزارش خبرآنلاین، بازار نفت هفته را با افت به زیر ۹۰ دلار آغاز کرد، اما در روزهای پایانی به محدودهٔ ۹۰ تا ۱۰۰ دلار برگشت. در همان هفته طلا برای نخستین بار در چند ماه زیر مرز ۴۰۰۰ دلار بسته شد. نقره حدود ۳٫۶ درصد افت کرد و به زیر ۵۰ دلار رسید و بیتکوین نیز سطح ۷۰ هزار دلار را از دست داد. این ارقام وضعیت دورهٔ مورد بررسی را نشان میدهند و قیمت لحظهای بازار نیستند.
شوک نفتی چگونه بر بازار طلا فشار آورد؟
این تحلیل تغییر فضای مذاکرات ایران و آمریکا و افزایش نگرانی درباره جریان انرژی در خلیج فارس را از عوامل تغییر جهت نفت میداند. در واشنگتن، پس از اظهارات دونالد ترامپ درباره پیشرفت مذاکرات، گزارشهایی از تغییر نقش جیدی ونس منتشر شد. در اسرائیل نیز دشواری گادی آیزنکوت برای جمع کردن ائتلاف، وضعیت سیاسی بنیامین نتانیاهو را در ابهام نگه داشت. در روایت گزارش، توجه بازار در این مقطع بیشتر متوجه خلیج فارس بود و گفتوگوهای آمریکا با روسیه و اوکراین در حاشیه قرار گرفت.
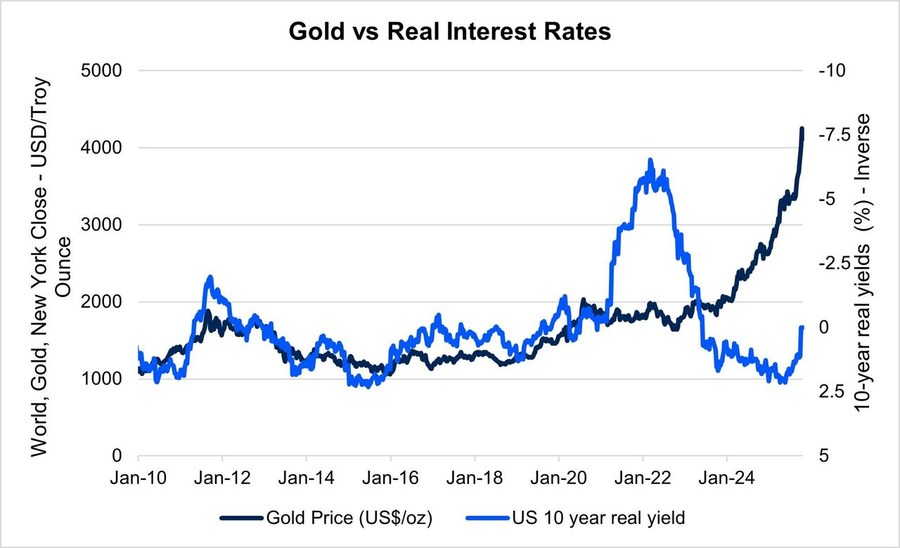
در دورههای پرتنش ممکن است تقاضا برای طلا بهعنوان دارایی پناهگاهی افزایش یابد. در هفتهٔ مورد بررسی، تحلیل بر اثر دیگری تمرکز دارد. احتمال گران ماندن نفت، انتظارات تورمی را بالا میبرد و بازار را به سمت پیشبینی سیاست پولی سختتر میبرد. اگر بازده اوراق و نرخهای واقعی افزایش یابد، نگهداری داراییای مانند طلا که بهره پرداخت نمیکند هزینه فرصت بیشتری دارد. بر این اساس، رشد نفت میتوانست از طریق انتظارات نرخ بهره با کاهش طلا همزمان شود.
دادههای تورمی اکتبر و احتمال تغییر نرخ در دسامبر
ادارهٔ آمار کار آمریکا اعلام کرد شاخص کل قیمت مصرفکننده در اکتبر نسبت به سپتامبر ۰٫۴ درصد بالا رفت. شاخص هسته که غذا و انرژی را کنار میگذارد، ۰٫۳ درصد افزایش داشت. این رقم در تحلیل بازار با انتظار ۰٫۲ درصدی مقایسه شده است. بهدلیل جمعآوری نشدن بخشی از دادههای اکتبر ۲۰۲۵ در زمان تعطیلی دولت، تغییر دوازدهماهه برای شاخصهایی که دادهٔ پایه ندارند منتشر نشد.
طبق برآورد نقلشده در گزارش، یک هفته پیش از انتشار دادهها حدود یکسوم معاملهگران برای نشست دسامبر انتظار تغییر نرخ بهره نداشتند. در پایان هفته، قیمتگذاری بازار احتمال افزایش ۲۵ واحد پایهای را حدود ۸۵ درصد و افزایش ۵۰ واحد پایهای را حدود ۱۵ درصد نشان میداد. هر ۲۵ واحد پایه برابر با یکچهارم واحد درصد است. این نسبتها انتظارات بازار در یک مقطع زمانی را نشان میدهند و تصمیم نشست فدرال رزرو محسوب نمیشوند. تغییر آنها از یک هفته به هفتهٔ دیگر نشان میدهد معاملهگران چه اندازه نسبت به دادهٔ تازه حساس بودهاند. مهمبودن تورم هسته برای این تحلیل به حذف خوراک و انرژی از شاخص برمیگردد. این شاخص کمک میکند بررسی کنند که آیا فشار قیمتی فراتر از نوسان روزهای اخیر نفت ادامه دارد یا خیر. بالاتر رفتن تورم هسته نسبت به برآورد قبلی، در کنار نگرانی از بهای انرژی، زمینهٔ تغییر انتظارات را فراهم کرد.
کریستوفر والر به روایت گزارش گفته بود رشد ماهانهٔ ۰٫۳ درصدی یا بیشتر در تورم هسته میتواند بررسی افزایش ۵۰ واحد پایهای را ضروری کند و افزایش کوچکتر ممکن است برای تقویت اعتبار سیاست ضدتورمی کافی نباشد. لوری لوگان از احتمال دستکم دو افزایش ۲۵ واحد پایهای و حرکت سریعتر در زمستان سخن گفت. در همین مرور، به حمایت میشل بومن از افزایش نرخ در دسامبر، هشدار او درباره ارزشگذاری سهام بهویژه در حوزهٔ هوش مصنوعی و دیدگاه مری دالی و بت هاماک درباره سختتر شدن سیاست پولی نیز اشاره شده است.
دادههای شاخص قیمت تولیدکننده در پایان هفته نیز توجه را به مسیر ۲۰۲۷ جلب کرد. طبق قیمتگذاری نقلشده، احتمال دو یا سه افزایش دیگر نرخ در سال بعد به حوالی ۵۰ درصد رسیده بود. از این منظر، بازار طلا هم واکنش احتمالی دسامبر و هم دوام سیاست انقباضی پس از آن را دنبال میکند.
چرا ترکیب ذخایر رسمی تصویر دیگری میدهد؟
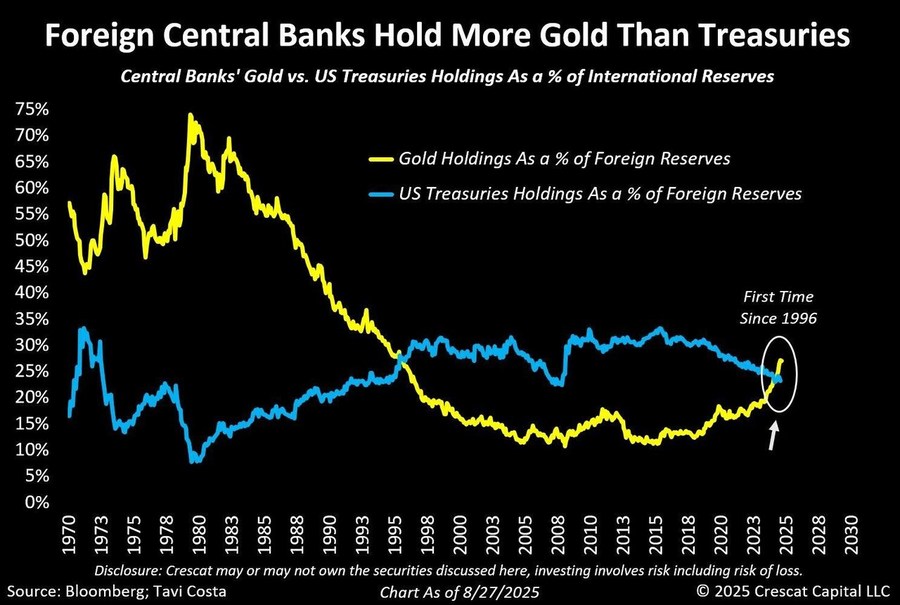
نمودار گزارش سهم طلا و اوراق خزانهداری آمریکا را در ذخایر رسمی بانکهای مرکزی مقایسه میکند. طبق این نمودار، سهم طلا در سالهای اخیر بالا رفت و در سال ۲۰۲۵ از سهم اوراق خزانهداری آمریکا جلو زد. دو سهم با ارزش بازار تغییر میکنند. برای تفسیر حرکت آنها، باید افزایش ارزش ذخایر موجود را در کنار تغییر مقدار داراییهای خریداریشده سنجید.
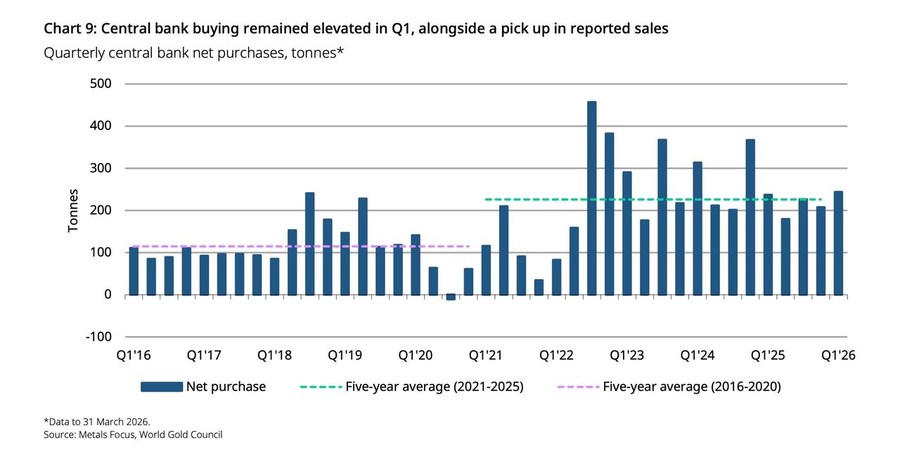
تحلیل، تقاضا برای ذخایر مستقلتر، نگرانی درباره بدهی آمریکا، ریسک تحریمهای مالی و تنشهای ژئوپلیتیک را از زمینههای این تغییر میداند. در کوتاهمدت، نرخهای بهره و ارزش دلار از عوامل مهم حرکت قیمت طلا هستند. در افق طولانیتر، اینکه بانکهای مرکزی ذخایرشان را چگونه میان داراییها تقسیم میکنند، میتواند جهت تقاضای رسمی را تغییر دهد. به همین دلیل، فشار فروش یک هفته را نمیتوان بهتنهایی نشانهای از برگشت روند ترکیب ذخایر دانست.
جریان طلای فیزیکی و نقش سوئیس
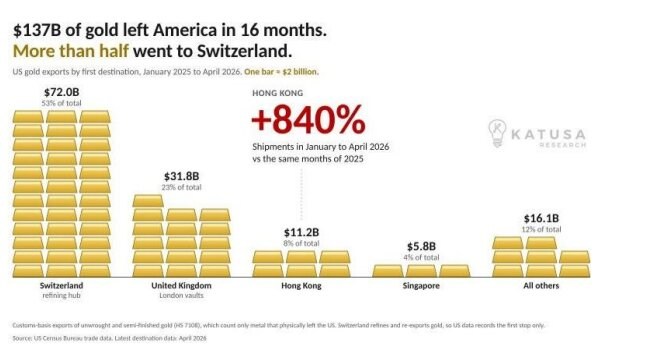
طبق آمار نقلشده در تحلیل، صادرات طلای آمریکا در یک دوره سهماهه از رقم هر سال کامل در بازهٔ ۱۹۹۹ تا ۲۰۲۴ بیشتر شد. در یک دورهٔ ۱۶ ماهه ارزش صادرات حدود ۱۳۷ میلیارد دلار بود و بیش از نیمی از آن به سوئیس رفت. ارزش دلاری صادرات به حجم طلای منتقلشده و قیمت آن وابسته است. برای مقایسهٔ مقدار فیزیکی محمولهها در دورههای مختلف، دادهٔ وزن نیز اهمیت دارد.
سوئیس یکی از مراکز پالایش و تجارت جهانی طلاست. انتقال شمش به آن کشور میتواند بخشی از مسیر تأمین و تحویل در بازار جهانی باشد. گزارش این جریان را در کنار تغییر مسیر ذخایر، تقاضای فیزیکی و افزایش توجه معاملهگران به ریسکهای ژئوپلیتیک بررسی میکند.
نسبت طلا به نفت چگونه خوانده میشود؟
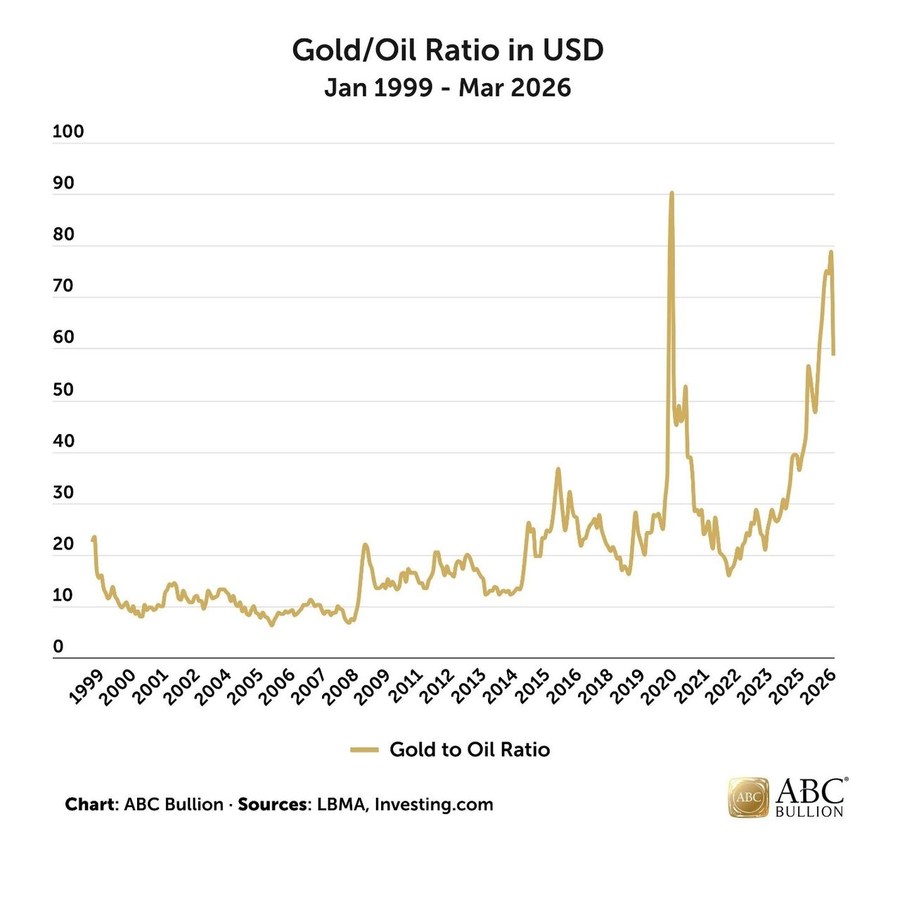
نسبت طلا به نفت بهای یک اونس طلا را بر بهای یک بشکه نفت تقسیم میکند. نتیجه نشان میدهد با ارزش یک اونس چند بشکه نفت میتوان خرید. این مقایسه در بررسی بحرانهای دهه ۱۹۷۰، بحران مالی ۲۰۰۸ و دورهٔ کرونا هم به کار رفته است. گزارش برای مقاطعی از سال ۲۰۲۶ محدودهٔ ۷۹ تا ۸۲ بشکه و برای میانگین تاریخی محدودهٔ ۱۵ تا ۱۶ بشکه را ذکر میکند. این نسبت مربوط به مقاطع و سریهای مورد استناد آن تحلیل است و از تقسیم قیمتهای پایان همین هفته به دست نمیآید.
در دادههای گزارش، همبستگی ۳۰روزهٔ دو بازار در آوریل ۲۰۲۶ منفی ۰٫۱۸ بود، درحالیکه برآورد سهساله حدود مثبت ۰٫۳۵ ذکر شده است. اعداد نشان میدهند رابطهٔ دو بازار در دورههای زمانی مختلف میتواند جهت و شدت متفاوتی داشته باشد. نفت به چشمانداز عرضه، تقاضای چین و احتمال اختلال در مسیر انرژی حساس است. طلا نیز به نرخ بهره، بدهی و رفتار بانکهای مرکزی واکنش نشان میدهد.
کاهش نسبت طلا به نفت از مسیرهای مختلفی ممکن است. گرانتر شدن نفت با ثابتماندن طلا نسبت را پایین میآورد. افت طلا با قیمت ثابت نفت، نتیجهای مشابه دارد. وقوع همزمان این دو حرکت میتواند دامنهٔ تعدیل را بیشتر کند. هر مقایسه به انتخاب معیار نفت و زمان قیمتگذاری بستگی دارد. اگر عدد طلا از پایان یک هفته و بهای نفت از دورهای دیگر برداشته شود، حاصل تقسیم وضعیت هیچیک از آن دو تاریخ را بهدرستی توصیف نمیکند. از این رو، هنگام مقایسه با میانگینهای تاریخی باید به تعریف سری، تاریخ اندازهگیری و فاصلهٔ زمانی میان دادهها توجه کرد.
رشد همزمان طلا و سهام در سال ۲۰۲۵
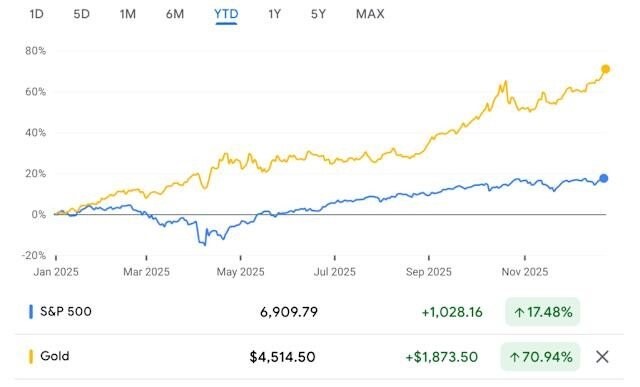
در مقایسهٔ ارائهشده، طلا در سال ۲۰۲۵ حدود ۶۵ تا ۷۱ درصد بالا رفت و در همان دوره شاخص اساندپی ۵۰۰ حدود ۱۸ درصد و نزدک حدود ۲۲ درصد رشد کردند. تحلیل، نگرانی درباره بدهی آمریکا و ضعف دلار را در کنار خوشبینی به سود شرکتها و سرمایهگذاری در حوزهٔ هوش مصنوعی بررسی میکند. سرمایهگذاران میتوانند همزمان به یک دارایی برای پوشش ریسک پولی و به سهام برای مشارکت در رشد شرکتها توجه کنند.
این همحرکتی ممکن است با تغییر عوامل اثرگذار ادامه نیابد. اگر طلا برای مدتی بلندتر از شاخص سهام بازده بیشتری داشته باشد، گزارش آن را یکی از نشانههای قابل بررسی برای سنجش اعتماد به داراییهای دلاری میداند. برای تفسیر چنین اختلافی باید وضعیت سودآوری شرکتها، دلار و نرخهای واقعی هم بررسی شوند.
سناریوهای سال ۲۰۲۷ و محدودههای قیمتی
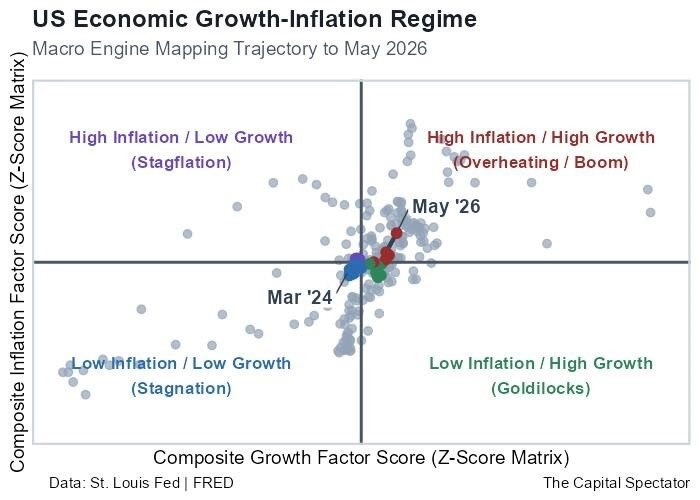
در نمودار آندریاس استنو لارسن که گزارش به آن استناد میکند، احتمال افزایش تورم پایین آمده و انتظار رشد اقتصادی نسبتاً بالا مانده است. برآوردهای جاری موسوم به Nowcast نیز به کاهش فشار در بخشهایی مانند انرژی، حملونقل و بیمه اشاره دارند. ترکیب کاهش تورم با تداوم رشد را در ادبیات بازار «گلدیلاکس» مینامند. اگر چنین شرایطی پایدار شود، ممکن است فدرال رزرو پس از دورهٔ انقباضی برای توقف افزایش نرخ یا حتی کاهش آن فضای بیشتری داشته باشد. یکی از شروط این مسیر، ماندگار نشدن شوک قیمت انرژی است.
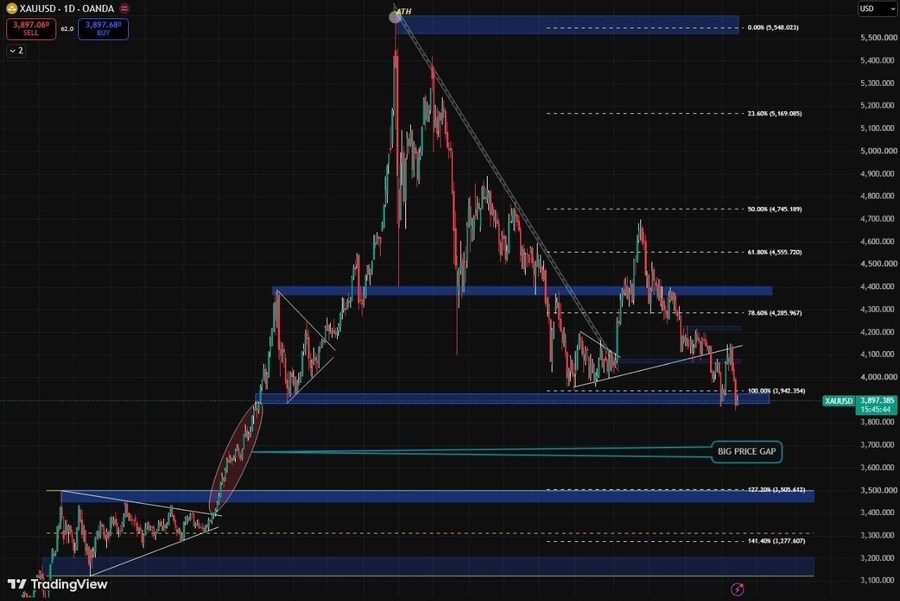
در بخش فنی گزارش، ناکامی قیمت در عبور از اصلاح ۵۰ درصدی فیبوناچی و شکلگیری سقفهای پایینتر در نمودار روزانه بررسی شدهاند. تحلیلگر سطح ۳۸۸۰ دلار را برای سناریوی نزولی مهم میداند. اگر قیمت زیر آن تثبیت شود، سطوح مورد بررسی بهترتیب ۳۸۰۰، ۳۶۸۰ و ۳۵۰۵ دلارند. در جهت مقابل، تثبیت دوباره در محدودهٔ ۴۱۲۰ تا ۴۱۵۰ دلار میتواند نشانهای برای بررسی تغییر جهت باشد. در آن حالت سطوح ۴۲۸۵، ۴۳۲۰ و ۴۵۵۵ دلار در گزارش آمدهاند. این ارقام سناریوهای مشروط تحلیلگرند. بسته شدن روزانه زیر ۳۸۸۰ دلار در این چارچوب اهمیت بیشتری از عبور لحظهای دارد. در جهت مقابل نیز گزارش برای تغییر ارزیابی کوتاهمدت، بازگشت پایدار به محدودهٔ ۴۱۲۰ تا ۴۱۵۰ دلار را در نظر میگیرد. در این چارچوب، قرار گرفتن قیمت نزدیک یک سطح به معنی رسیدن به سطح بعدی نیست. مبنای بررسی، رفتاری است که قیمت بعد از برخورد با محدوده نشان میدهد.
مقایسه با پنج دورهٔ تاریخی
گزارش پنج دوره از ۱۹۷۸ تا ۲۰۲۲ را بررسی کرده که پس از انتخابات میاندورهای آمریکا، افزایش نرخ یا توقف افزایش در جریان بود. در هر پنج نمونه، بازده طلا در ۱۲ ماه بعد مثبت بود. میانهٔ بازده در یک ماه اول ۰٫۳ درصد، پس از شش ماه ۱۰٫۱ درصد و پس از یک سال ۲۰٫۵ درصد به دست آمد. در نمونهٔ ۲۰۰۶ که گزارش آن را نزدیکتر به وضعیت مورد بررسی میداند، طلا طی ۱۲ ماه بعد حدود ۳۳ درصد رشد داشت.
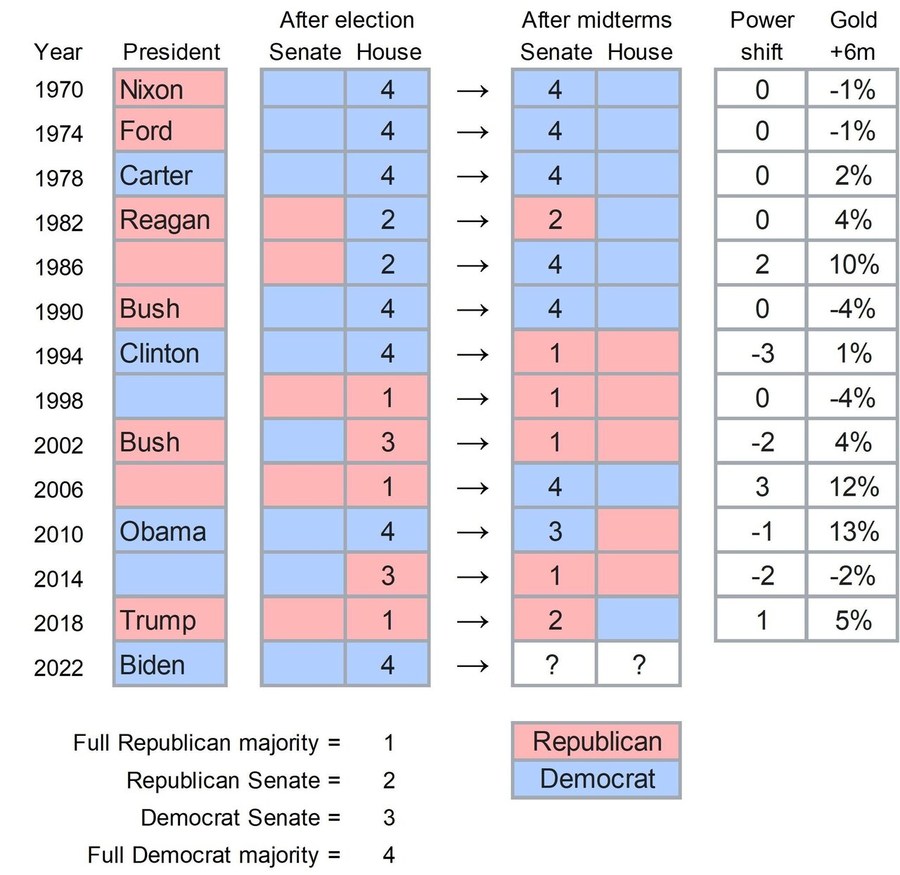
در مجموعه دادهای دیگر که پس از اولین افزایش نرخ هر چرخه را بررسی میکند، بازده متوسط طلا در ماه اول منفی ۰٫۵ درصد بود. میانگین بازده سهماهه و ششماهه بهترتیب به مثبت ۴٫۲۲ و مثبت ۵٫۸۴ درصد رسید. این دو مقایسه از دورههای متفاوت و تعداد محدودی نمونه به دست آمدهاند. شرایط رویدادهای سیاسی، تورم و انرژی در هر دوره نیز تفاوت دارد و بازده تاریخی بهتنهایی نتیجهٔ سال ۲۰۲۷ را تعیین نمیکند. در بررسی اول میانهٔ نتایج گزارش شده که مقدار میانی نمونهها را نشان میدهد. در بررسی دوم میانگین بازدهها ذکر شده است. تفاوت این دو معیار و تفاوت نقطهٔ آغاز دورهها باعث میشود نتایجشان را نتوان مستقیماً به جای یکدیگر به کار برد. همچنین رشد ۳۳ درصدی نمونهٔ ۲۰۰۶ نتیجهٔ یک دورهٔ مشخص است و باید جدا از برآورد مرکزی پنج دوره خوانده شود.